
数字货币会计专用:分录怎么做,报税怎么报,这几个坑千万别踩
 摘要:
数字货币会计专用:分录怎么做,报税怎么报,这几个坑千万别踩干了八年数字货币企业的账,最常被问的就是这币到底该走哪个科目。不能按投资科目入账,国内不承认其金融属性。借:应收账款/银行...
数字货币会计专用:分录怎么做,报税怎么报,这几个坑千万别踩
干了八年数字货币企业的账,最常被问的就是"这币到底该走哪个科目"。今天把实操中最核心的几笔分录和容易踩的坑讲清楚,帮各位同行少走弯路。
企业用人民币买入数字资产,按公允价值计入"其他非流动资产"或"库存商品"(视持有目的而定)。借:其他非流动资产—数字货币,贷:银行存款。用于对外销售的走"库存商品",确认收入时再结转成本。不能按"投资"科目入账,国内不承认其金融属性。
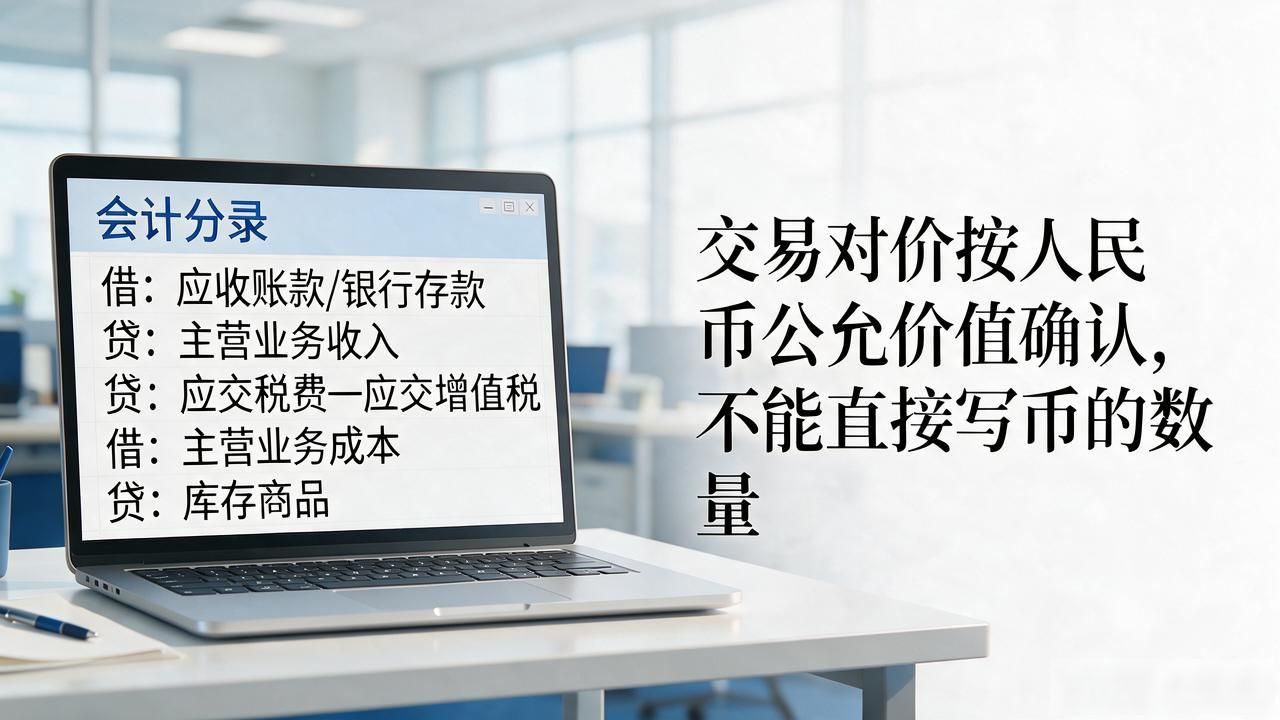
拿数字货币兑换商品或服务时视同销售。借:应收账款/银行存款,贷:主营业务收入,同时贷:应交税费—应交增值税。成本端:借:主营业务成本,贷:库存商品。交易对价必须按人民币公允价值确认,不能直接写币的数量。
资产负债表日公允价值变动的,借:公允价值变动损益,贷:其他非流动资产(或反之)。实务中多数企业选成本法数字货币会计专用数字货币会计专用:分录怎么做,报税怎么报,这几个坑千万别踩,仅减值时确认损失。方法选择须在会计政策中明确披露,选定后不得随意变更。
税务端,增值税和企业所得税对数字货币交易的税目归属仍有争议,务必留存完整交易记录并咨询主管税务机关。审计时,审计师重点关注估值依据和减值测试,提前备好K线截图、第三方报价平台数据,能少挨好几轮问询。
文章版权及转载声明
作者:admin本文地址:https://www.schhpq.com/wsda/723.html发布于 昨天
文章转载或复制请以超链接形式并注明出处Bitpie全球多链数字钱包