
开源数字货币自动交易怎么落地,策略回测到实盘坑我全踩过
 摘要:
开源数字货币自动交易怎么落地,策略回测到实盘坑我全踩过开了三年开源交易机器人仓库,从几百行demo到能跑实盘的系统,坑基本踩全了。开源数字货币自动交易远不是把API串起来就完事,策...
开源数字货币自动交易怎么落地,策略回测到实盘坑我全踩过
开了三年开源交易机器人仓库,从几百行demo到能跑实盘的系统,坑基本踩全了。开源数字货币自动交易远不是把API串起来就完事开源数字货币自动交易怎么落地,策略回测到实盘坑我全踩过,策略、回测、执行、风控,每环都有要命的细节。
写策略最容易自嗨。开源项目给一套均线交叉模板,回测曲线漂亮,实盘滑点和手续费一吃利润直接归零。我早期币安BTC策略回测年化47%,实盘跑两个月亏8%。把maker/taker费率、挂单成交概率建模进去,数字才可信。
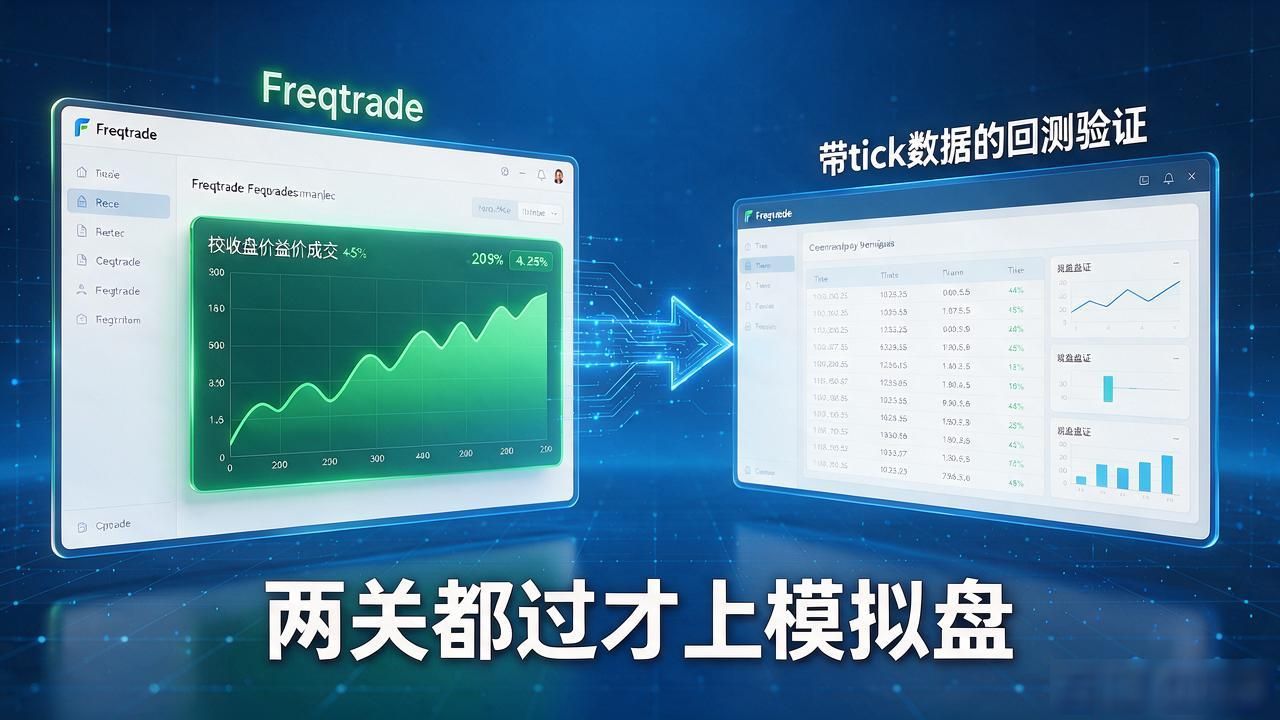
回测框架选错全白搭。Freqtrade默认按收盘价成交,收益天然乐观;Jesse支持tick级回放但数据源贵。我现在用Freqtrade粗筛,通过的拿带tick数据的回测再验证,两关都过才上模拟盘。
执行层最脏。API限频、WebSocket断线重连、拒单重试,这些占了项目60%代码。Hummingbot的connector层比较干净,我直接fork改的。核心一条:策略逻辑和交易所适配层必须隔离,接口做好,换所就是改配置。
风控不是加个止损线就完事。动态仓位:根据近20根K线波动率算ATR,仓位上限=净值×ATR比例×置信度系数,单独抽成模块。策略可以换,风控不动。开源后社区issue里八成在问怎么加止损开源数字货币自动交易,这层确实被忽略了。
文章版权及转载声明
作者:admin本文地址:https://www.schhpq.com/btcs/1205.html发布于 昨天
文章转载或复制请以超链接形式并注明出处Bitpie全球多链数字钱包